بورس این روزها، درگیر تعلیق پالایشیها به دلیل ابهام در نرخ خوراک و هزینه تصمیمهای غیرقابل پیشبینی است.
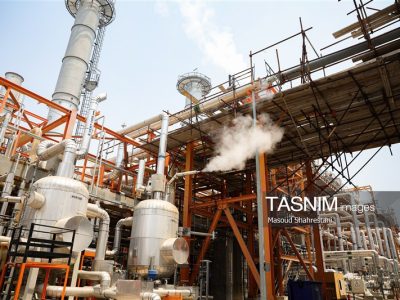
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، در جریان معاملات روز شنبه گذشته، در میانه معاملات بازار سهام، نمادهای گروه پالایشی با اتفاقی مواجه شدند که بار دیگر حساسیت بازار سرمایه به تصمیمهای سیاستی در صنعت نفت و فرآوردههای نفتی را نشان داد. ابتدا معاملات چند نماد پالایشی متوقف شد، بعد معاملاتشان تایید نشد و سپس نمادهای این گروه، شامل پالایش نفت اصفهان، بندرعباس، تهران، تبریز، شیراز و لاوان در وضعیت تعلیق قرار گرفتند. در اطلاعیههای منتشرشده، بررسی وضعیت اطلاعاتی ناشران بهعنوان علت تعلیق اعلام شد و بازگشایی نمادها به افشای آخرین وضعیت تصمیمگیری درباره دستورالعمل قیمتگذاری نفت خام و فرآوردههای نفتی گره خورد. همزمان، پیام ناظر بازار درباره عدم تایید معاملات به دلیل ظن دستکاری قیمت و استفاده از اطلاعات نهانی هم، بر حساسیت ماجرا افزود.
در همین فضا، خبرهایی درباره احتمال کاهش تخفیف خوراک پالایشگاهها منتشر شد؛ در ادامه نیز برگزاری جلسات با حضور نمایندگان دولت، وزارت نفت، وزارت امور اقتصادی و دارایی و صنعت پالایش بر اهمیت موضوع افزود. با این حال، آنچه بازار سهام بیش از هر چیز به آن نیاز داشته و دارد، روشن شدن نتیجه تصمیمگیری و انتشار رسمی مبانی و آثار مالی آن بر نمادهای این گروه و کلیت بازار سرمایه است.
بر این اساس، بررسیها نشان میدهد این اتفاق، اگرچه مستقیما به قیمتگذاری خوراک پالایشگاهها و فرآوردههای نفتی مربوط است، اما در اقتصادی که بخش مهمی از شرکتهای بزرگ آن به قیمتگذاری دولتی انرژی وابستهاند، تصمیمهای متغیر و ابهام در زمان ابلاغ مقررات، میتواند هزینههای قابل تاملی برای بازار سرمایه ایجاد میکند؛ آن هم نرخ خوراک که به دلیل اثرگذاری مستقیم بر سودآوری شرکتها، همواره یکی از متغیرهای حساس در ارزیابی سهام این صنعت بوده است.
خوراک پتروشیمی به مواد اولیهای گفته میشود که شرکتها برای تولید محصولات خود مصرف میکنند. در ایران، گاز طبیعی برای بسیاری از واحدهای پتروشیمی، بهویژه تولیدکنندگان متانول، اوره و آمونیاک، نقش خوراک اصلی را دارد. البته باید میان گاز مصرفی بهعنوان ماده اولیه و گاز سوخت مورد استفاده در تاسیسات تولیدی تفاوت قائل شد؛ چرا که هر یک ساختار هزینهای و آثار متفاوتی بر عملکرد شرکتها دارد. نرخ خوراک از متغیرهای مهم در تعیین بهای تمامشده، حاشیه سود، جریان نقدی و در نهایت ارزش سهام شرکتهای پتروشیمی است. به همین دلیل، تغییر در این نرخ یک تصمیم اجرایی در حوزه انرژی نیست، بلکه میتواند پیامدهای گستردهای برای بازار سرمایه داشته باشد.
از این رو، افزایش نرخ خوراک، در صورت ثابت ماندن سایر عوامل، هزینه تولید را افزایش میدهد و ممکن است سودآوری شرکتها را کاهش دهد. شدت این اثر نیز به نوع محصول، میزان مصرف گاز، قیمت فروش محصولات، نرخ ارز و سهم خوراک در بهای تمامشده بستگی دارد. از سوی دیگر، پایین نگهداشتن نرخ خوراک نیز بدون هزینه نیست و میتواند بر درآمدهای دولت، اقتصاد تامین گاز، انگیزه سرمایهگذاری در زیرساختهای انرژی و نحوه تخصیص منابع اثر بگذارد. بنابراین، در این میان مسئله اصلی انتخاب یک نرخ ارزان یا گران نیست؛ بلکه طراحی سازوکاری اقتصادی، شفاف و قابل پیشبینی برای تعیین نرخ است که منافع عمومی، پایداری تولید و حقوق سرمایهگذاران را بهصورت همزمان در نظر بگیرد.
اهمیت این موضوع زمانی بیشتر میشود که تعیین نرخ، ابلاغ آن و انتشار اطلاعات مربوط به آثار مالی با فاصله زمانی انجام شود یا فعالان بازار سهام درباره مبنای محاسبات و نحوه اجرای تصمیمها ابهام داشته باشند. در چنین شرایطی، شرکتها ممکن است با دشواری در برآورد هزینههای خود مواجه شوند و تحلیلگران نیز نتوانند برآورد قابل اتکایی از سود آینده ارائه کنند.
این در شرایطی است که در بازار سرمایه، ارزش یک شرکت تا حد زیادی به جریانهای نقدی مورد انتظار آن در آینده وابسته است. بر این اساس هرچه عدمقطعیت درباره متغیرهای کلیدی بیشتر باشد، ارزیابی ارزش ذاتی شرکت دشوارتر میشود و سرمایهگذاران ممکن است برای پذیرش این ریسک، بازده مورد انتظار بالاتری مطالبه کنند. نتیجه چنین وضعیتی میتواند کاهش جذابیت سرمایهگذاری، افزایش نوسان قیمتها و بالا رفتن هزینه تامین مالی بنگاهها باشد.
از این رو، توقف نمادهای معاملاتی در چنین شرایطی، دو وجه متفاوت دارد. از یک سو، اگر اطلاعات بااهمیتی منتشر نشده باشد یا احتمال معامله بر مبنای اطلاعات نامتقارن وجود داشته باشد، توقف معاملات میتواند اقدامی ضروری برای حمایت از حقوق سهامداران و حفظ سلامت بازار باشد. از سوی دیگر، توقف نماد بهخودیخود مشکل ناشی از ابهام در سیاستگذاری را حل نمیکند؛ چرا که اگر توقف معاملات طولانی شود یا سهامداران از علت توقف، اطلاعات موردنیاز برای بازگشایی و زمان احتمالی تعیین تکلیف موضوع اطلاع روشنی نداشته باشند، هزینه این وضعیت به دارندگان سهام منتقل میشود. در ادامه نیز سهامدار در این شرایط امکان تصمیمگیری و فروش دارایی خود را از دست میدهد و نقدشوندگی سرمایهگذاری او کاهش مییابد. اگر چنین وضعیتی چند شرکت بزرگ یک صنعت را دربرگیرد، آثار آن میتواند به صندوقهای سرمایهگذاری، مدیریت پرتفوی و ارزیابی کلی بازار نیز سرایت کند.
البته باید میان توقف نماد به دلیل انتشار اطلاعات بااهمیت، توقف برای دریافت توضیحات تکمیلی و توقف ناشی از ابهام در مقررات یا تصمیمهای سیاستی تمایز قائل شد؛ چرا که هر توقفی الزاما نشانه ضعف نظارت نیست؛ و بازگشایی سریع نماد نیز نباید به بهای نادیده گرفتن اطلاعات ناقص یا نامتقارن انجام شود. در این میان مسئله اصلی، روشن بودن ضوابط توقف و بازگشایی، اطلاعرسانی بهموقع و پرهیز از بلاتکلیفی غیرضروری است. انتشار اطلاعیه در سامانه جامع اطلاعرسانی ناشران، موسوم به کدال، و اطلاعیههای معاملاتی در وبسایت شرکت مدیریت فناوری بورس تهران، موسوم به TSETMC، زمانی میتواند به آرامش بازار سهام کمک کند که اطلاعات ارائهشده دقیق، جامع، قابل استناد و برای همه فعالان بازار سرمایه بهصورت برابر در دسترس باشد.
تجربه بینالمللی در اصلاح قیمتگذاری انرژی نیز بر اهمیت قواعد روشن و سازوکارهای قابل پیشبینی تاکید دارد. صندوق بینالمللی پول در مطالعات خود درباره اصلاح قیمت انرژی، از جمله در کشورهای عضو شورای همکاری خلیج فارس، به نقش سازوکارهای خودکار تعدیل قیمت اشاره کرده است. در چنین الگوهایی، مرجع قیمت، دوره محاسبه، زمان بهروزرسانی و نحوه انتقال تغییرات قیمتهای مرجع به بازار داخلی از قبل مشخص میشود. برای نمونه، بهجای آنکه قیمت نهاده بر اساس تصمیمهای موردی و غیرقابل پیشبینی تعیین شود، میتوان میانگین قیمتهای مرجع در یک دوره مشخص را مبنای محاسبه قرار داد و تقویم روشنی برای بازنگری نرخ اعلام کرد. البته ساختار بازار انرژی، هزینه انتقال، کیفیت خوراک و شرایط اقتصادی کشورها متفاوت است و نمیتوان یک فرمول واحد را برای همه کشورها تجویز کرد؛ اما اصل شفافیت و ثبات قواعد، تجربهای قابل استفاده برای سیاستگذاری در ایران است.
در اقتصاد ایران، تغییرات مکرر مقررات یا اعلام تصمیمهای مهم بدون فراهم کردن فرصت کافی برای انطباق شرکتها، علاوه بر آثار مالی مستقیم، ریسک مقرراتی را نیز افزایش میدهد. این ریسک بهویژه برای صنعتی اهمیت دارد که اجرای پروژههای آن به سرمایهگذاری سنگین، تامین مالی بلندمدت و برنامهریزی چندساله وابسته است. سرمایهگذار برای ورود به یک طرح پتروشیمی، تنها قیمت امروز خوراک را بررسی نمیکند؛ بلکه میخواهد بداند قواعد قیمتگذاری در سالهای آینده تا چه اندازه قابل پیشبینی خواهد بود. اگر چشمانداز مقررات مبهم باشد، ممکن است اجرای طرحهای توسعهای به تأخیر بیفتد، هزینه تأمین مالی افزایش یابد و منابع سرمایهای به سمت فعالیتهایی با ریسک کمتر هدایت شود.
در چنین شرایطی، برگزاری جلسات میان مسئولان، نمایندگان صنعت و نهادهای مرتبط میتواند گامی مثبت برای حل اختلافها باشد، اما نتیجه این جلسات باید به تصمیمی رسمی، روشن و قابل ارزیابی منتهی شود. فعالان بازار سهام باید بدانند فرمول نهایی نرخ خوراک چیست، نرخ از چه تاریخی اجرا میشود، کدام شرکتها را شامل میشود، نحوه محاسبه و تسویه مطالبات چگونه خواهد بود و آثار مالی تصمیم چگونه در صورتهای مالی منعکس میشود. اعلام کلی برگزاری جلسه یا انتشار اخبار غیررسمی درباره توافقهای احتمالی، جایگزین ابلاغیه شفاف و رسمی نیست. همچنین هرگونه تغییر در مقررات باید از نظر مبنای قانونی، دوره اجرا و آثار احتمالی بر دورههای مالی گذشته بهدقت مشخص شود.
از این رو باید تاکید کرد برای کاهش نااطمینانی، ضروری است دستگاههای مسئول، با همکاری وزارت نفت، وزارت امور اقتصادی و دارایی و سازمان بورس و اوراق بهادار، سازوکاری پایدار برای تعیین و اعلام نرخ خوراک طراحی کنند. در این سازوکار باید مبنای قیمتگذاری، دوره محاسبه، اجزای هزینه، زمان بازنگری و نحوه برخورد با تغییرات غیرعادی بازار مشخص باشد. اعلام قبلی تغییرات و در نظر گرفتن دوره انتقالی معقول نیز میتواند از تحمیل شوکهای ناگهانی به شرکتها جلوگیری کند. در کنار این اقدامات، سازمان بورس باید درباره توقف نمادها، دلایل آن، اطلاعات موردنیاز و شرایط بازگشایی اطلاعرسانی دقیق داشته باشد تا توقف معاملات به وضعیتی نامعلوم برای سهامداران تبدیل نشود.
در مجموع، حواشی نرخ خوراک پتروشیمیها و اتفاق اخیر در نمادهای پالایشی فقط اختلافی بر سر قیمت گاز یا مسئلهای محدود به چند نماد معاملاتی نیست؛ و این موضوع آزمونی برای کیفیت سیاستگذاری اقتصادی، هماهنگی دستگاههای اجرایی و میزان پایبندی به اصول شفافیت در بازار سرمایه است.
ضمن این که هر چند دولت در تعیین نحوه قیمتگذاری منابع انرژی اختیار و مسئولیت دارد، اما تصمیمهای آن باید آثار اقتصادی و مالی خود را در نظر بگیرند و امکان برنامهریزی را از بنگاهها سلب نکنند. بازار سرمایه نیز برای ایفای نقش خود در تامین مالی تولید، به مقرراتی روشن، اطلاعاتی برابر و امکان معامله منصفانه نیاز دارد.
همچنین باید تاکید کرد ثبات مقررات به معنای ثابت ماندن همیشگی قیمتها نیست؛ به معنای آن است که تغییرات بر اساس قواعد مشخص، در زمان مناسب و با اطلاعرسانی کافی انجام شوند؛ آن هم در اقتصادی که به سرمایهگذاری مولد و تامین مالی پایدار نیاز دارد، و اعتماد سرمایهگذاران خود یکی از داراییهای مهم بازار است؛ داراییای که حفظ آن، بیش از هر چیز، به پیشبینیپذیری تصمیمها و پاسخگویی سیاستگذاران وابسته است.
مهدی حاجیوند، کارشناس بازار سرمایه
انتهای پیام/
- نویسنده: تسنیم tasnimnews