محاسبه نادرست مالیات در فاکتورهای طلافروشی به هنگام خرید طلا مثل گوشواره طلا یکی از اصلیترین دلایل پرداخت هزینههای اضافی توسط خریداران است. طبق اصلاحیه قوانین مالیاتی، اصل فلز طلا بهعنوان دارایی سرمایهای از مالیات بر ارزش افزوده معاف شده و مالیات تنها به اجرت ساخت و سود فروشنده تعلق میگیرد.
ارکان سهگانه ساختار مالیاتی طلا برای محاسبه در ایران
ساختار مالیاتی طلا در ایران را طبق سه اصل بررسی میکنیم:
- مالیات بر ارزش افزوده (مالیات مصرفکننده): این مالیات یک نوع عوارض غیرمستقیم مصرف است که پرداخت آن بر عهده خریدار نهایی قرار دارد. طبق قانون، نرخ این مالیات ۱۰ درصد (در برخی سالها و مصوبات متغیر بین ۹ تا ۱۰ درصد) است، اما مهمترین نکته اینجاست که ارزش ذاتی و قیمت خام طلا مشمول این نرخ نمیشود؛ بلکه فروشنده موظف است درصد مالیات را صرفا بر مجموع «اجرت ساخت» و «سود قانونی طلافروش» اعمال کرده و آن را به سازمان امور مالیاتی واریز کند.
- مالیات بر عملکرد و درآمد واحدهای صنفی: این بخش هیچگونه ارتباطی به خریدار و فاکتور فروش ندارد و مالیات مستقیمی است که بر سود خالص سالانه طلافروشان وضع میشود. نرخ این مالیات به صورت پلکانی و متناسب با سود خالص اظهارشده طلافروشی (از ۱۵ تا ۲۵ درصد) پس از کسر هزینههای عملیاتی و معافیتهای پایه محاسبه میشود؛ بنابراین خریداران نباید هیچ هزینهای تحت این عنوان پرداخت کنند.
- مالیات بر عایدی سرمایه (طرح مالیات بر سوداگری): این پایه مالیاتی با هدف مقابله با سفتهبازیهای کلان و دلالان بازار طلا تعریف شده است. هدف اصلی این قانون، معاملات سوداگرانه کوتاهمدت با حجم بالاست و برای عموم مردم و خریداران خرد، سقف معافیت قابلتوجهی در نظر گرفته شده است تا سرمایههای کوچک خانوارها دچار افت ارزش نشوند.
فرمول دقیق محاسبه مالیات طلا
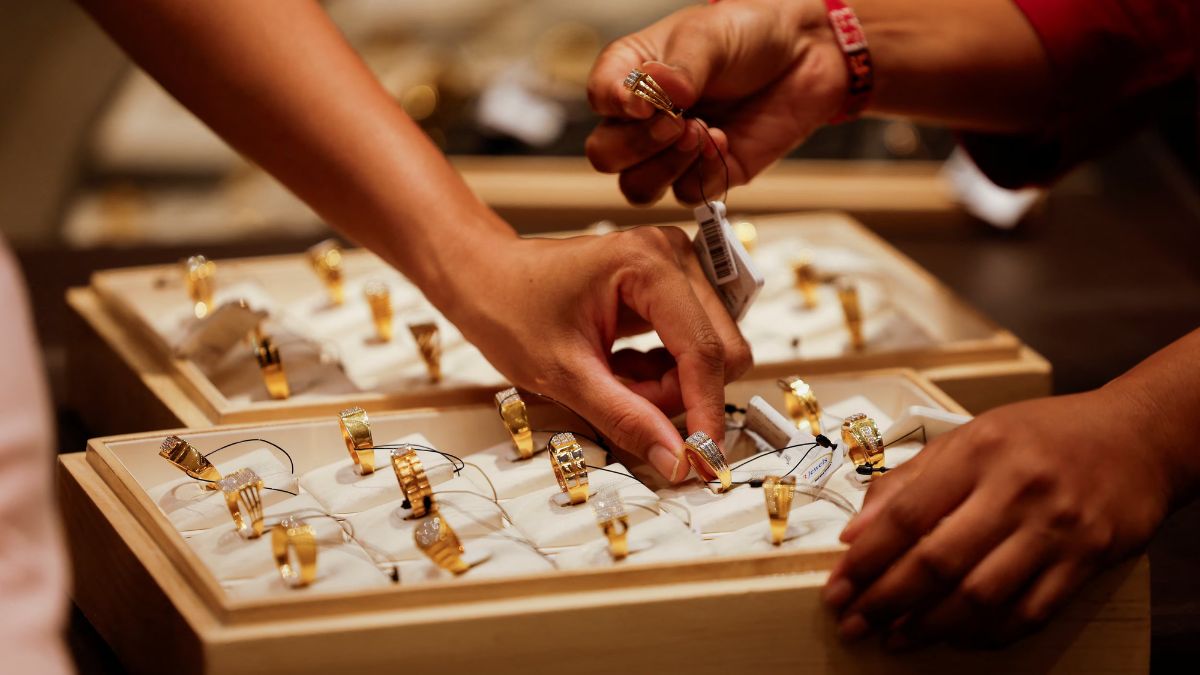
برای محاسبه دقیق پرداختی در زمان خرید مصنوعات طلا، از فرمول زیر در فاکتورهای استاندارد استفاده میشود:
- مبلغ پایه طلا = وزن قطعه (به گرم) × قیمت لحظهای هر گرم طلا (عیار ۱۸)
- اجرت ساخت = مبلغ پایه طلا × درصد اجرت (یا مبلغ ثابت اجرت به ازای هر گرم)
- سود فروشنده = (مبلغ پایه طلا + اجرت ساخت) × ۷ درصد (نرخ مصوب اتحادیه)
- مبلغ مالیات بر ارزش افزوده = (اجرت ساخت + سود فروشنده) × ۱۰ درصد
- قیمت نهایی قابل پرداخت = مبلغ پایه طلا + اجرت ساخت + سود فروشنده + مالیات بر ارزش افزوده
جدول مقایسه محاسبه وضعیت مالیات در انواع داراییهای طلا
مالیات و مالیات بر ارزش افزوده در بازار طلا بسته به نوع دارایی متفاوت است.
| نوع دارایی طلا | وضعیت مالیات بر ارزش افزوده | مبنای محاسبه مالیات | مسئول پرداخت |
|---|---|---|---|
| مصنوعات طلای نو | دارد (۱۰٪) | صرفاً مجموع اجرت ساخت و سود فروشنده | خریدار نهایی |
| طلای دستدوم (کماجرت) | دارد (بسیار ناچیز) | فقط سود فروشنده، بدون اجرت ساخت | خریدار نهایی |
| طلای آبشده | معاف از مالیات | بدون مالیات و بدون اجرت ساخت | معاف |
| شمشهای استاندارد | معاف از مالیات | بدون مالیات بر ارزش افزوده؛ فقط کارمزد بستهبندی خرد | معاف |
| سکههای بهار آزادی / امامی | معاف از ارزش افزوده | فاقد ارزش افزوده در بازار آزاد؛ تابع مالیات مقطوع ثبتنامی | بر اساس شرایط خرید |
وضعیت مالیاتی انواع طلا و ابزارهای سرمایهگذاری
مالیات در بازار طلا بسته به نوع دارایی و شیوه معامله متفاوت است و شناخت این تفاوتها برای انتخاب درست اهمیت دارد.
- مالیات مصنوعات زینتی نو: این گروه از کالاها به دلیل گذراندن فرآیندهای طراحی و تراشکاری در کارگاهها، دارای اجرت ساخت هستند؛ بنابراین بالاترین میزان مالیات بر ارزش افزوده در فاکتور مربوط به این دسته است، چرا که هرچه طراحی و اجرت بالاتر باشد، مبنای ۱۰ درصد مالیات نیز بزرگتر میشود.
- مالیات طلای دستدوم و بدون اجرت: طلاهای کارکرده که مجددا در چرخه فروش قرار میگیرند، مرحله ساخت را پیشتر سپری کردهاند؛ از این رو اجرت ساخت ندارند و مالیات بر ارزش افزوده آنها تنها بر اساس همان سود ۷ درصدی طلافروش محاسبه میشود که رقم بسیار ناچیزی است.
- مالیات طلای آبشده: طلای آبشده بهعنوان ماده خام تولیدی در نظر گرفته میشود و کاملا از پرداخت مالیات بر ارزش افزوده، اجرت ساخت و سود مغازهداری معاف است؛ به همین علت در میان سرمایهگذاران خرد و کلان، بهینهترین ابزار حفظ ارزش پول به شمار میرود.
- مالیات شمشهای استاندارد: کسانی که به دنبال دارایی رسمی با عیار خلوص ۹۹۵ یا ۹۹۹ هستند، ترجیح میدهند روی شمش طلا ۲۴ عیار سرمایهگذاری کنند؛ این شمشها طبق قانون معاف از مالیات بر ارزش افزوده بوده و هنگام خرید، خریدار تنها بهای روز وزن فلز خالص را به همراه کارمزد اندک ضرب کارخانهای پرداخت میکند.
- مالیات خرید سکه بانکی: سکههای ضربشده توسط بانک مرکزی اجرت ساخت ندارند و خرید و فروش آنها در بازار آزاد مشمول مالیات بر ارزش افزوده نمیشود؛ البته، افرادی که سکه را مستقیما از طریق حراجهای بانک مرکزی یا سامانههای دولتی در تعداد بالا تحویل میگیرند، بسته به تعداد مشمول مالیات مقطوع مصوب میشوند.
- معاملات آنلاین و بسترهای دیجیتال: در روشهای نوین خرید طلا انلاین، سیستمها به صورت خودکار دارایی طلای خام یا آبشده را بر مبنای نرخ رسمی معامله میکنند؛ در این سامانهها هیچ ارزش افزودهای از اصل طلا کسر نمیشود و صرفاً کارمزد شفاف پلتفرم در لحظه معامله لحاظ میشود که این امر دسترسی به طلای بدون مالیات را برای همه کاربران بسیار ساده کرده است.
جزئیات قانون محاسبه مالیات بر عایدی سرمایه طلا
قانون مالیات بر عایدی سرمایه طلا، با هدف تفکیک معاملات خرد از فعالیتهای سوداگرانه، معافیتها و نرخهای مالیاتی را بر اساس میزان دارایی و مدت نگهداری تعیین میکند.
- سقف معافیت برای اشخاص حقیقی: در قانون مالیات بر عایدی سرمایه، برای محافظت از داراییهای خرد خانوادهها، هر فرد بالای ۱۸ سال تا سقف معادل ۱۵۰ گرم طلا (شامل انواع زیورآلات، سکه و طلای آبشده) از پرداخت هرگونه مالیات بر عایدی سرمایه معاف است.
- نرخهای پلکانی معکوس بر مبنای زمان نگهداری: در صورتی که فردی دارایی بالاتر از سقف معافیت را معامله کند، مالیات بر سود خالص (مابهالتفاوت قیمت خرید و فروش پس از تعدیل تورمی) بر اساس مدت زمان نگهداری دارایی به شرح زیر محاسبه میشود:
- نگهداری کمتر از یک سال: ۳۰ درصد مالیات از سود خالص معامله
- نگهداری بین یک تا دو سال: ۲۰ درصد مالیات از سود خالص معامله
- نگهداری بیش از دو سال: ۱۰ درصد مالیات از سود خالص معامله
چکلیست فاکتور استاندارد و جلوگیری از پرداخت مالیات اضافه
برای جلوگیری از پرداخت مالیات اضافه، هنگام خرید طلا کافی است چند نکته کلیدی را در فاکتور بررسی کنید.
- الزام تفکیک ردیفهای مالی در فاکتور: طبق ضوابط سازمان امور مالیاتی و اتحادیه طلا و جواهر، طلافروش ملزم است در فاکتور رسمی یا فاکتور الکترونیک سامانه مودیان، وزن دقیق طلا، عیار، نرخ خام، اجرت، سود مغازه و مبلغ مالیات را در ردیفهای جداگانه بنویسد.
- نحوه بررسی عدم تقلب در مالیات: خریدار باید حتما بررسی کند که عدد مالیات از ضرب ۱۰ درصد در مجموع «اجرت + سود» به دست آمده باشد؛ در صورتی که طلافروش ۱۰ درصد را روی کل فاکتور اعمال کند، تخلف محرز صنفی انجام داده است.
- کسر وزن سنگها و متعلقات غیرطلا: در زمان صدور فاکتور، وزن سنگهای غیرقیمتی، نگینهای اتمی و چرم از وزن کل طلا باید کسر شود و مالیات فقط بر بخش خدمات طلای واقعی محاسبه شود.
- عدم نیاز به پرداخت مالیات طلافروش: خریداران هیچ مسئولیتی در قبال مالیات بر درآمد یا ۲۵ درصد مالیات عملکرد طلافروشیها ندارند و این مبالغ صرفاً بدهی صنفی فروشنده به اداره مالیات است که نباید به قیمت فاکتور اضافه شود.




سعیدی
تاریخ : 17 - سپتامبر - 2026اینکه مالیات به اصل طلای خام تعلق نمیگیره، نکتهایه که خیلی از خریدارها هنوز دقیق نمیدونن. مخصوصاً موقع خرید گوشواره یا انگشتر، باید حواس آدم به این باشه که مالیات بر چه مبلغی محاسبه شده.
مهران محمدپور سرای (کارشناس ارشد روابط عمومی سلامت)
تاریخ : 17 - سپتامبر - 2026بله، مبنای محاسبه مالیات یکی از مواردی است که باید در فاکتور قابل تشخیص باشد. خریدار با بررسی جداگانه اجرت، سود و مالیات میتواند بهتر متوجه شود مبلغ نهایی چگونه محاسبه شده است.